Yatırımcı Sunumu · Eylül 2026
Bitcoin'inizi satmadan, yani yatırım pozisyonunuzu bozmadan, Amerika'da gayrimenkul sahibi olabilirsiniz.
Elinde bitcoin bulunan yatırımcı, coin'ini satmadan teminat olarak veriyor; karşılığında ya ABD'de bir gayrimenkulün %100'ünü finanse eden bir mortgage alıyor, ya da doğrudan nakit çekiyor. Coin satılmadığı için pozisyon korunuyor, olası değer artışı yatırımcıda kalıyor.
Bu sayfadaki bütün oran, vade ve limitler finansmanı sağlayan kuruluşun yayınlanmış şartlarına ve Şubat 2026 tarihli basın açıklamalarına dayanır. Teyit edilmemiş hiçbir varsayım kullanılmamıştır; açık kalan konular 7. bölümde ayrıca listelenmiştir.
Aşağı kaydırın
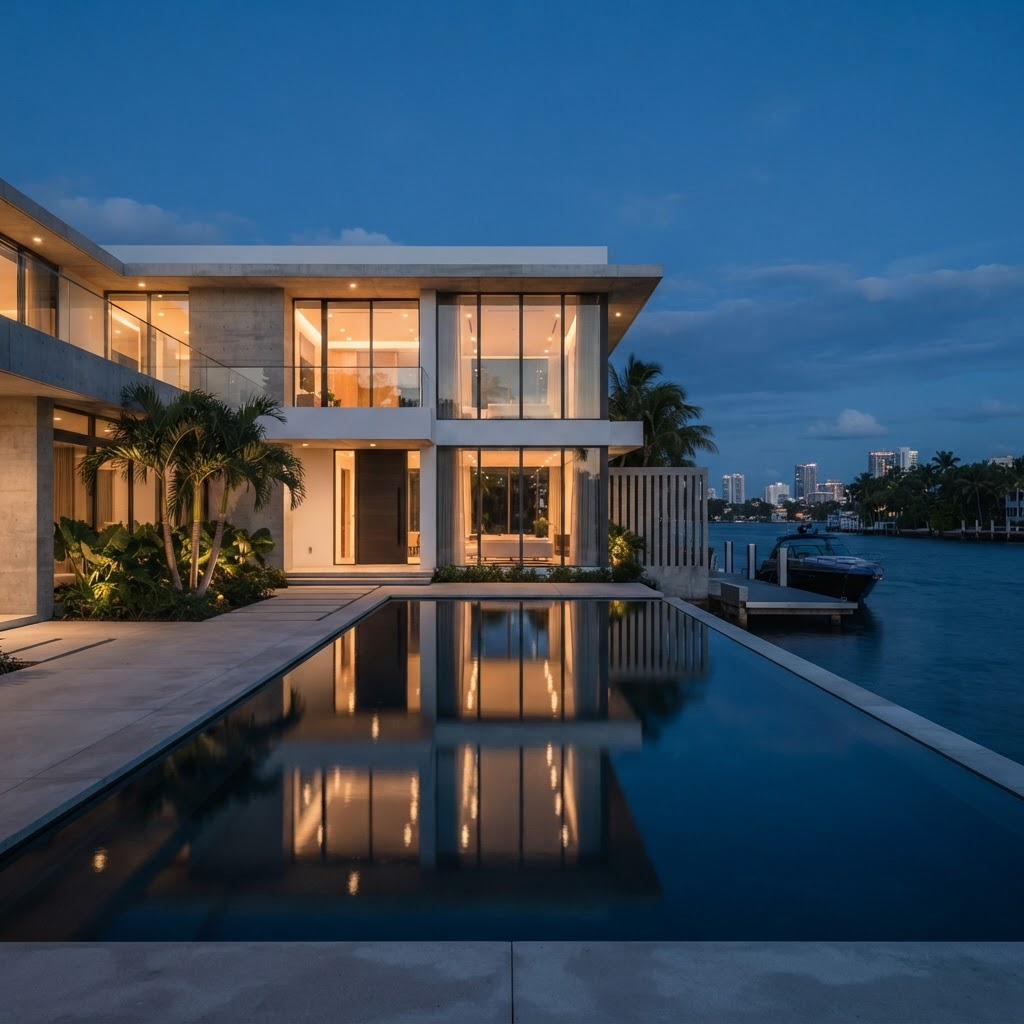
01 — Karşı taraf
Karşı taraf kim, para nerede duruyor?
Finansmanı sağlayan taraf, ABD'de lisanslı ve federal ile eyalet düzeyinde denetlenen bir kredi kuruluşudur; Equal Housing Lender statüsündedir ve on'dan fazla eyalet lisansına sahiptir. Kripto teminatlı konut finansmanını ilk uygulayan kurumlardan biridir ve bu alanda 2022'den bu yana faaliyet göstermektedir.
Görüşmeler somutlaştığında kurumun kimliği, lisans numaraları, denetim raporları ve saklama düzenine ilişkin belgelerin tamamı paylaşılır. Bu aşamada yapı ve şartlar üzerinden ilerliyoruz.
- Bugüne kadar kullandırılan toplam kredi
- $250M+Bugüne kadar kullandırılan toplam kredi
- Sadece crypto mortgage hacmi (Şub 2026)
- $100M+Sadece crypto mortgage hacmi (Şub 2026)
- Tek işlemde rekor kredi
- $12MTek işlemde rekor kredi
- Crypto mortgage başvurusu
- 5.000+Crypto mortgage başvurusu
- Bugüne kadar yapılan margin call sayısı
- 0Bugüne kadar yapılan margin call sayısı
Teminatın saklanması
Kredi kuruluşu yatırımcının bitcoin'ini kendi bilançosunda tutmaz ve başka bir yerde işletmez. Coin, BitGo başta olmak üzere üçüncü taraf nitelikli saklama kuruluşlarında soğuk cüzdanda, her müşteri için ayrı alt kasada tutulur. Rehypothecation (teminatın yeniden kullanımı) yapılmadığı açıkça beyan edilir; sistem SOC2 sertifikalıdır ve çeyreklik denetlenir.
BitGo, 2013 kuruluşlu dijital varlık saklama şirketidir ve Ocak 2026'da NYSE'de BTGO koduyla halka açılmıştır — yani bitcoin'in fiilen durduğu kurum, ABD'de borsaya kote, düzenleyiciye ve kamuya raporlama yükümlülüğü olan halka açık bir şirkettir. Yatırımcının teminatı, kredi veren kurumun bilançosunda değil, burada durur.
Yabancı yatırımcı erişimi
Kredi kuruluşuyla yapılan doğrudan görüşmede teyit edilmiştir: yabancı yatırımcı için ek bir şart aranmamaktadır. ABD vatandaşlığı, ABD'de ikamet veya ABD kredi geçmişi zorunluluğu yoktur. Kurum zaten kuruluşundan bu yana yabancı uyruklu alıcılara mortgage vermektedir — 93 ülkeden başvuru almış ve $1 milyarın üzerinde mortgage başvurusu işlemiştir. Standart KYC (kimlik/pasaport ve kripto sahipliğinin doğrulanması) dışında ilave bir engel bulunmamaktadır.
Yatırımcı profili
Kuruluşun açıkladığı tipik müşteri: 30–55 yaş, yıllık geliri ~$100.000 seviyesinde ama kripto net varlığı $3–7 milyon arasında olan, erken dönemden bitcoin taşıyan kişiler. Ortalama işlem büyüklüğü ~$1,5 milyonluk konut.
02 — Senaryo 1
Tamamlanmış gayrimenkul: 1:1 teminatla %100 mortgage
Yatırımcı, almak istediği gayrimenkulün ekspertiz değeri kadar bitcoin veya ethereum'u teminata verir; kredi kuruluşu gayrimenkulün %100'ünü finanse eder. Peşinat yoktur. Tapu yatırımcının (veya kurduğu ABD şirketinin) adına düzenlenir.
Gayrimenkul seçilir ve ekspertiz yapılır.
Uygun tipler: müstakil ev, condo, townhome, 2–4 daireli bina. Hem oturum hem yatırım amaçlı alım kabul edilir. Mülkün bir LLC veya şirket adına alınmasına da izin verilir.
Teminat gönderilir.
Kredi tutarına 1:1 oranda BTC/ETH, yatırımcı tarafından şirkete transfer edilir; şirket de bu teminatı BitGo'daki saklama adresine yerleştirir. $750.000'lık bir alım için $750.000'lık BTC.
Kredi kullandırılır.
30 yıl vadeli, sabit faizli, interest-only yapı. Faiz oranları genelde %8–9 bandındadır ve yatırımcının profiline göre belirlenir.
Aylık ödeme yapılır.
Ödeme dolar bazındadır ve bitcoin fiyatından bağımsızdır. Faiz 30 yıl boyunca sabittir ve değişmez.
Kredi kapandığında teminat serbest kalır.
Bu süre boyunca coin satılmadığı için değer artışı yatırımcıda kalır.
Sayısal örnek — $10.000.000 ekspertiz değerli gayrimenkul
| Kalem | Tutar | Not |
|---|---|---|
| Gayrimenkul ekspertiz değeri | $10.000.000 | Ekspertiz kredi kuruluşu tarafından yaptırılır |
| Teminata verilen BTC | $10.000.000 | 1:1 oran |
| Kullandırılan mortgage | $10.000.000 | %100 finansman, peşinat yok |
| Yıllık faiz (%8–9 bandı) | $800.000 – $900.000 | 30 yıl sabit |
| Aylık ödeme (interest-only) | ~$67.000 – $75.000 | Dolar bazında sabit |
| Origination fee | $200.000 | Kredi tutarının %2'si |
Origination fee kredi tutarının %2'sidir. Ekspertiz, tapu araştırması ve sigorta gibi üçüncü taraf masrafları ile emlak vergisi, konut sigortası ve varsa aidat bunlara ek olarak yatırımcıya aittir.
03 — Senaryo 2
Pre-construction: 1:2 teminatla nakit çekim, sonra mortgage'a dönüş
Pre-construction projelerde ödeme genelde 10-10-10-10 veya 10-20-10 şeklinde taksitlidir; teslimde kalan %60 ödenir. Yatırımcı, inşaat dönemindeki peşinat taksitlerini kendi cebinden değil, bitcoin'i teminat göstererek çektiği nakit ile ödeyebilir.
Burada oran 1:2'dir: karşılığında bir tapu verilmediği için kuruluş, gönderilen bitcoin'in yarısı kadar nakit kullandırır. $1.000.000 değerinde BTC gönderilirse aynı gün ABD'deki bir hesaba $500.000 nakit geçer.
Her taksitte teminat gönderilir.
$100.000'lık bir taksit için $200.000'lık BTC teminata verilir; nakit 24 saat içinde hesaba geçer.
Aylık ödeme yoktur, faiz içeride işler.
Faiz oranları genelde %8–9 bandındadır. Karşılığında ipotek verilmediği için inşaat süresince hiçbir ödeme yapılmaz; kredi kapatılmak istendiğinde anapara ve birikmiş faiz birlikte ödenir.
Vade 12 aydır.
İnşaat 2–3 yıl sürdüğü için kredinin her yıl rollover / refinance edilmesi gerekir. Bu, kuruluşun o günkü onayına ve fiyatlamasına bağlıdır — otomatik değildir.
Teslimde mortgage'a dönülür.
Bina tamamlanıp ekspertiz yapıldığında Senaryo 1'deki 1:1 mortgage devreye girer: kredi hem birikmiş loan borcunu kapatır hem kalan %60'ı öder.
Bitcoin değer kazandıysa ek teminat gerekmez.
Loan için 1:2 oranla verilen teminat, mortgage'ın 1:1 ihtiyacını karşılayacak seviyeye çıkmış olabilir.
Sayısal örnek — $1.000.000 condo, 10-10-10-10
Taksitler aynı anda değil, geliştiricinin ödeme takvimine göre sırayla çekilir. Her çekimin faizi kendi çekim tarihinden itibaren işlemeye başlar; dolayısıyla toplam faiz, projenin gerçek ödeme takvimine ve teslim tarihine göre belirlenir. Aşağıdaki tablo sadece yapıyı göstermek içindir.
| Çekim | Nakit | Verilen teminat | Faiz |
|---|---|---|---|
| Sözleşme taksiti | $100.000 | $200.000 | Çekim tarihinden itibaren işler |
| 2. taksit | $100.000 | $200.000 | Kendi çekim tarihinden itibaren |
| 3. taksit | $100.000 | $200.000 | Kendi çekim tarihinden itibaren |
| 4. taksit | $100.000 | $200.000 | Kendi çekim tarihinden itibaren |
| Toplam | $400.000 | $800.000 | %8–9 bandındaki oranla |
Faiz yalnızca kullanılan tutar üzerinden ve kullanıldığı süre boyunca işler. Bu yapıda aylık ödeme yoktur; anapara ve birikmiş faiz, kredi kapatıldığında tek seferde ödenir. Bağlayıcı olan, her çekim için verilecek resmî Loan Estimate belgesidir.
Teslim anı
| Kalem | Tutar |
|---|---|
| Kredi kuruluşuna loan anaparası | $400.000 |
| Birikmiş faiz | Ödeme takvimine göre |
| Geliştiriciye kalan ödeme (%60) | $600.000 |
| Teslimde gereken toplam | $1.000.000 + birikmiş faiz |
| Yeni mortgage (ekspertiz $1.000.000, %100) | $1.000.000 |
| İçeriden kapatılacak tutar | Birikmiş faiz + $20.000 origination fee |
Maliyet nerede kapanır
Bu kalemler yatırımcının cebinden nakit çıkmasını gerektirmez. Birikmiş faiz ve %2'lik origination fee, teslimde iki şekilde kapanır: teminata ilave bitcoin konularak, ya da bitcoin bu süre içinde değer kazandıysa doğrudan bu değer artışından. Gayrimenkul teslim tarihinde ekspertizde daha yüksek değerlenirse (pre-construction'da sık görülür) fark yeni mortgage'ın içinden de karşılanabilir.
Yani yapı bedelsiz değildir — bir maliyeti vardır — ancak bu maliyet dışarıdan para getirilerek değil, bitcoin pozisyonunun içinden ödenir. Bitcoin bu sürede değer kaybetmişse aynı maliyet daha fazla coin ilavesiyle karşılanır.
Teminat tarafındaki matematik
Loan için 1:2 oranla $800.000 BTC verilmişti. Teslimde 1:1 mortgage'a dönmek için $1.000.000 teminat gerekir. Yani bitcoin'in bu süre içinde %25 değer kazanması hâlinde yatırımcı cebinden ek coin koymadan mortgage'a geçer. Daha fazla artarsa fazlası serbest kalır; artmazsa aradaki farkı tamamlaması gerekir.
04 — Senaryo 3
Genel amaçlı likidite: bitcoin'i satmadan serbest nakit
Senaryo 2'deki Crypto Loan yapısı yalnızca gayrimenkul peşinatı için değil, herhangi bir amaç için kullanılabilir. Yatırımcı istediği kadar bitcoin (tercih edilen) veya ethereum getirir, 1:2 oranıyla değerinin yarısı kadar nakit çeker. Bu para ABD'de açılan bir hesaba geçer ve tamamen yatırımcının kontrolündedir — başka bir ülkeye gönderilebilir, başka alımlarda kullanılabilir, herhangi bir kullanım kısıtı yoktur.
Oran yine 1:2'dir: $10.000.000 değerinde bitcoin getiren yatırımcının hesabına aynı gün $5.000.000 nakit geçer. Karşılığında bir ipotek veya tapu verilmediği için oran, gayrimenkul mortgage'ındaki 1:1 değil, 1:2'dir.
İşlem başlangıcında toplam %5 origination fee alınır. Çekilen $5.000.000 nakit üzerinden bu ücret $250.000'a denk gelir ve tek seferlik olarak baştan tahsil edilir.
Bitcoin teminata gönderilir.
Yatırımcı istediği miktarda coin'i şirkete gönderir; şirket de bu teminatı BitGo'daki saklama adresine yerleştirir. Tavsiye edilen coin bitcoin'dir; ethereum da kabul edilir.
Nakit aynı gün hesaba geçer.
Gönderilen teminatın %50'si kadar nakit, ABD'de açılan hesaba aynı gün aktarılır. $10.000.000'lık bitcoin için $5.000.000.
Para serbestçe kullanılır.
Bu para yatırımcının tam kontrolündedir: başka bir ülkeye transfer, yeni yatırım veya harcama — herhangi bir kısıt yoktur.
Aylık ödeme yoktur, faiz içeride işler.
Aylık ödeme yapılmaz; faiz her yıl işlemeye devam eder. Vade 12 aydır ve her yıl sonunda uzatılabilir; uzatmada oran o günkü seviyeden yeniden belirlenir.
İstenildiği zaman kapatılır.
Kapanışta iki seçenek vardır: içerideki bitcoin'in o günkü değerinden mahsup, ya da dışarıdan nakit getirip bitcoin'in tamamını geri alma.
Çekilen para nerede kullanılabilir?
- Başka bir ülkeye transfer
- Yeni yatırım veya iş sermayesi
- Gayrimenkul dışı büyük alımlar
- Kısa vadeli nakit ihtiyacı — bitcoin satmadan
Sayısal örnek — $10.000.000 bitcoin, 2 yıl ödemesiz
Yatırımcı $10.000.000 değerinde bitcoin getiriyor ve aynı gün hesabına $5.000.000 geçiyor. İki yıl boyunca hiç ödeme yapmıyor. Faiz ilk yıl %8,50, ikinci yıl %8,60 olarak işliyor ve bileşik biçimde birikiyor.
| Dönem | Oran | Dönem faizi | Dönem sonu borç |
|---|---|---|---|
| Başlangıç — çekilen nakit | — | — | $5.000.000 |
| 1. yıl | %8,50 | $425.000 | $5.425.000 |
| 2. yıl | %8,60 | $466.550 | $5.891.550 |
| Toplam (2 yıl sonu) | — | $891.550 | $5.891.550 |
Faiz bileşik hesaplanmıştır: 1. yıl $5.000.000 × %8,50 = $425.000 → $5.425.000; 2. yıl $5.425.000 × %8,60 = $466.550 → $5.891.550. İki yılın sonunda toplam borç $5.891.550'dir. Oranlar örnek amaçlıdır; bağlayıcı olan Loan Estimate belgesidir.
Kapanış — iki seçenek
İki yılın sonunda borç $5.891.550'ye ulaşmıştır. İçerideki bitcoin'in o günkü değeri $10.000.000 varsayılırsa yatırımcının iki yolu vardır.
Her iki seçenekte de yatırımcı iki yıl boyunca bitcoin'ini hiç satmadan $5.000.000 nakdi serbestçe kullanmış olur.
| Seçenek | Yatırımcı ne yapar | Sonuç |
|---|---|---|
| Bitcoin'den mahsup | $5.891.550'lik kısım içerideki bitcoin'den borca sayılır | Kalan ~$4.108.450'lik bitcoin serbest kalır ve çekilebilir |
| Nakit getirip kapatma | $5.891.550 nakit yatırılır | $10.000.000'lık bitcoin'in tamamı geri alınır |
İçerideki bitcoin'in değeri kapanış günündeki piyasa fiyatına göre değişir; buradaki $10.000.000 yalnızca örnektir. Bitcoin değer kazandıysa mahsup sonrası serbest kalan tutar artar; değer kaybettiyse azalır ve Senaryo 2 ile aynı margin call eşiği gündeme gelebilir.
05 — Şartlar
İki ürünün yayınlanmış şartları
| Crypto Mortgage | Crypto Loan | |
|---|---|---|
| Teminat oranı | 1:1 (kredi tutarı kadar) | 2:1 (BTC/ETH) |
| Kullandırım | Gayrimenkul değerinin %100'ü | Teminatın %50'si, nakit |
| Faiz | Genelde %8–9 bandında | Genelde %8–9 bandında |
| Faiz tipi | 30 yıl sabit, interest-only | Değişebilir, yenilemede yeniden fiyatlanır |
| Vade | 30 yıl | 12 ay, yenilenebilir — kapanışta anapara + faiz |
| Aylık ödeme | Zorunlu | Yok — kapanışta anapara + birikmiş faiz |
| Kabul edilen coin | BTC, ETH | BTC, ETH |
| Saklama | BitGo (NYSE: BTGO) — soğuk cüzdan, ayrı alt kasa, rehypothecation yok | |
| Eyaletler | ~10 eyalet: FL, TX, CA, CO, CT, AZ, TN ve diğerleri | |
06 — Risk
Riskler ve margin call mekanizması
Kredi kuruluşu teminata dokunmaz ve başka bir yerde işletmez — ancak margin call mekanizması vardır ve bitcoin sert düşerse devreye girer. Yapıyı değerlendirirken bilinmesi gereken en önemli başlık budur; aşağıda eşikleriyle birlikte açıkça veriyoruz.
| Ürün | Margin call tetiği | Yatırımcının seçenekleri | Durum |
|---|---|---|---|
| Crypto mortgage (1:1) | Teminat değerinde ~%65–69 düşüş | Ek teminat gönder veya anapara ödemesi yap | Geniş tampon |
| Crypto loan (2:1) | BTC'de ~%25 düşüş → 67% LTV | Ek teminat veya kısmi geri ödeme | Dar tampon |
Likidasyon otomatik değildir. Margin call e-posta ve panel üzerinden bildirilir; likidasyon ancak kredi evraklarında yazan likidasyon eşiğine ulaşılırsa gerçekleşir. Kuruluş, mortgage'ı teminatın %65 düşüşünü tolere edecek şekilde yapılandırdığını açıklamaktadır.
Bugüne kadar hiç margin call yapılmamıştır. Kuruluş, portföyünün tamamında sıfır margin call açıklamaktadır — ancak bu geçmiş performanstır, taahhüt değildir.
Mortgage tarafında elinizde tapu vardır. Kredi ödendiği sürece gayrimenkul yatırımcının mülkiyetindedir; asıl risk, teminattaki bitcoin'in bu süre içinde çok yükselmesi hâlinde oluşan fırsat maliyeti ve sert düşüşte oluşan margin call riskidir.
Loan tarafında karşılığında tapu yoktur. Bu yüzden oran 1:2'dir ve margin call tamponu çok daha dardır. Buna karşılık çekilen para nakittir, kullanımı serbesttir.
Faiz oranı riski loan tarafındadır. Mortgage 30 yıl sabittir; loan ise 12 ayda bir yenilendiği için o günkü orandan yeniden fiyatlanır.
07 — Uyum
KYC ve kaynak sorgusu
Finansmanı sağlayan kurum düzenlemeye tabi bir ABD kredi kuruluşudur ve her borçludan standart bir KYC süreci ister. Bu kapsamda devlet tarafından verilmiş kimlik/pasaport ve kripto varlığın sahipliğinin doğrulanması (borsa ekstresi veya cüzdan teyidi) talep edilir. Crypto loan tarafında kredi skoru çekilmez ve gelir belgesi istenmez; ancak bu, hiçbir doğrulama yapılmadığı anlamına gelmez.
Net ifade
Gelir belgesi ve kredi skoru istenmez; buna karşılık kimlik doğrulama ve kripto sahipliğinin teyidi şeklinde standart bir KYC süreci uygulanır. Sürecin tamamı, ABD mevzuatına tabi lisanslı bir kuruluşun olağan müşteri tanıma prosedürüdür.
08 — Hakkımızda
Miami'de Gayrimenkul, Strateji ve Güven
MiamiLi, Miami'deki Türk yatırımcıların gayrimenkul yolculuğunda güvenilir ortağı olmak amacıyla 2015 yılında kuruldu. Bugün residential ve commercial yatırım danışmanlığı, concierge hizmetleri ve şehir rehberliği sunuyoruz.
Est. 2015 · Miami
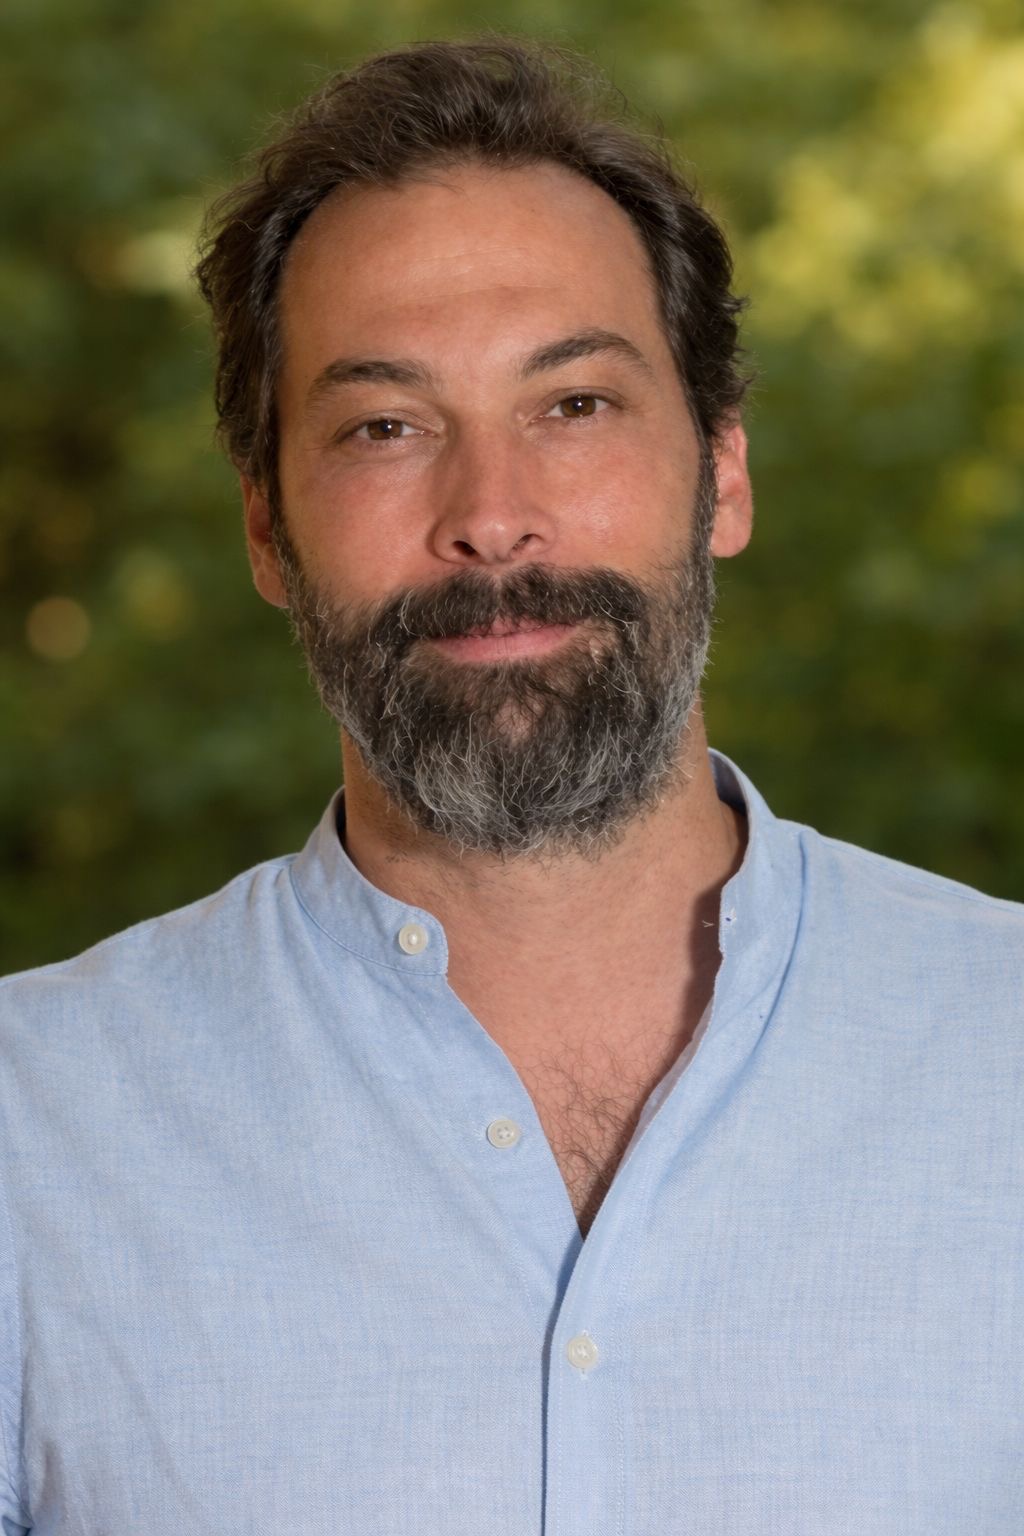
Kurucu
Erman Adanır
Kurucu & CEO · Licensed Real Estate Broker
Florida Lic# BK3401359
Erman Adanır, 10 yılı aşkın ABD iş deneyimi ve $100 milyon doları aşan Miami lüks gayrimenkul işlem hacmi ile Güney Florida'nın önde gelen Türk gayrimenkul danışmanlarından biridir. Florida eyaletinde lisanslı emlak brokeri olarak (License# BK3401359) faaliyet göstermektedir.
Türkiye'den ABD'ye göç ettikten sonra ilk olarak teknoloji sektöründe başarılı girişimler yürüterek iş dünyasına adım attı. Miami gayrimenkul piyasasındaki derin bilgisini, uluslararası yatırım deneyimiyle birleştirerek 2015 yılında MiamiLi'yi kurdu.
Uzmanlık alanları arasında pre-construction yatırımlar, lüks konut portföy yönetimi, uluslararası yatırımcı danışmanlığı ve Miami piyasa analizi yer almaktadır. Özellikle Türk yatırımcıların dil bariyeri, yasal süreçler ve kültürel farklılıkları köprüleyen bir yaklaşım benimsemektedir.
Erman Bey, müşterilerine sadece mülk satışı değil, uzun vadeli yatırım stratejisi, piyasa analizi, kira getirisi optimizasyonu ve tam kapsamlı concierge hizmetleri sunmaktadır. “Bir satış yapmak için değil, kalıcı bir Miami ortağı olmak için buradayız” felsefesiyle çalışır.
Ekip
MiamiLi'nin arkasındaki isimler
Erman Adanır
Kurucu & CEO
Licensed Real Estate Broker · FL Lic# BK3401359
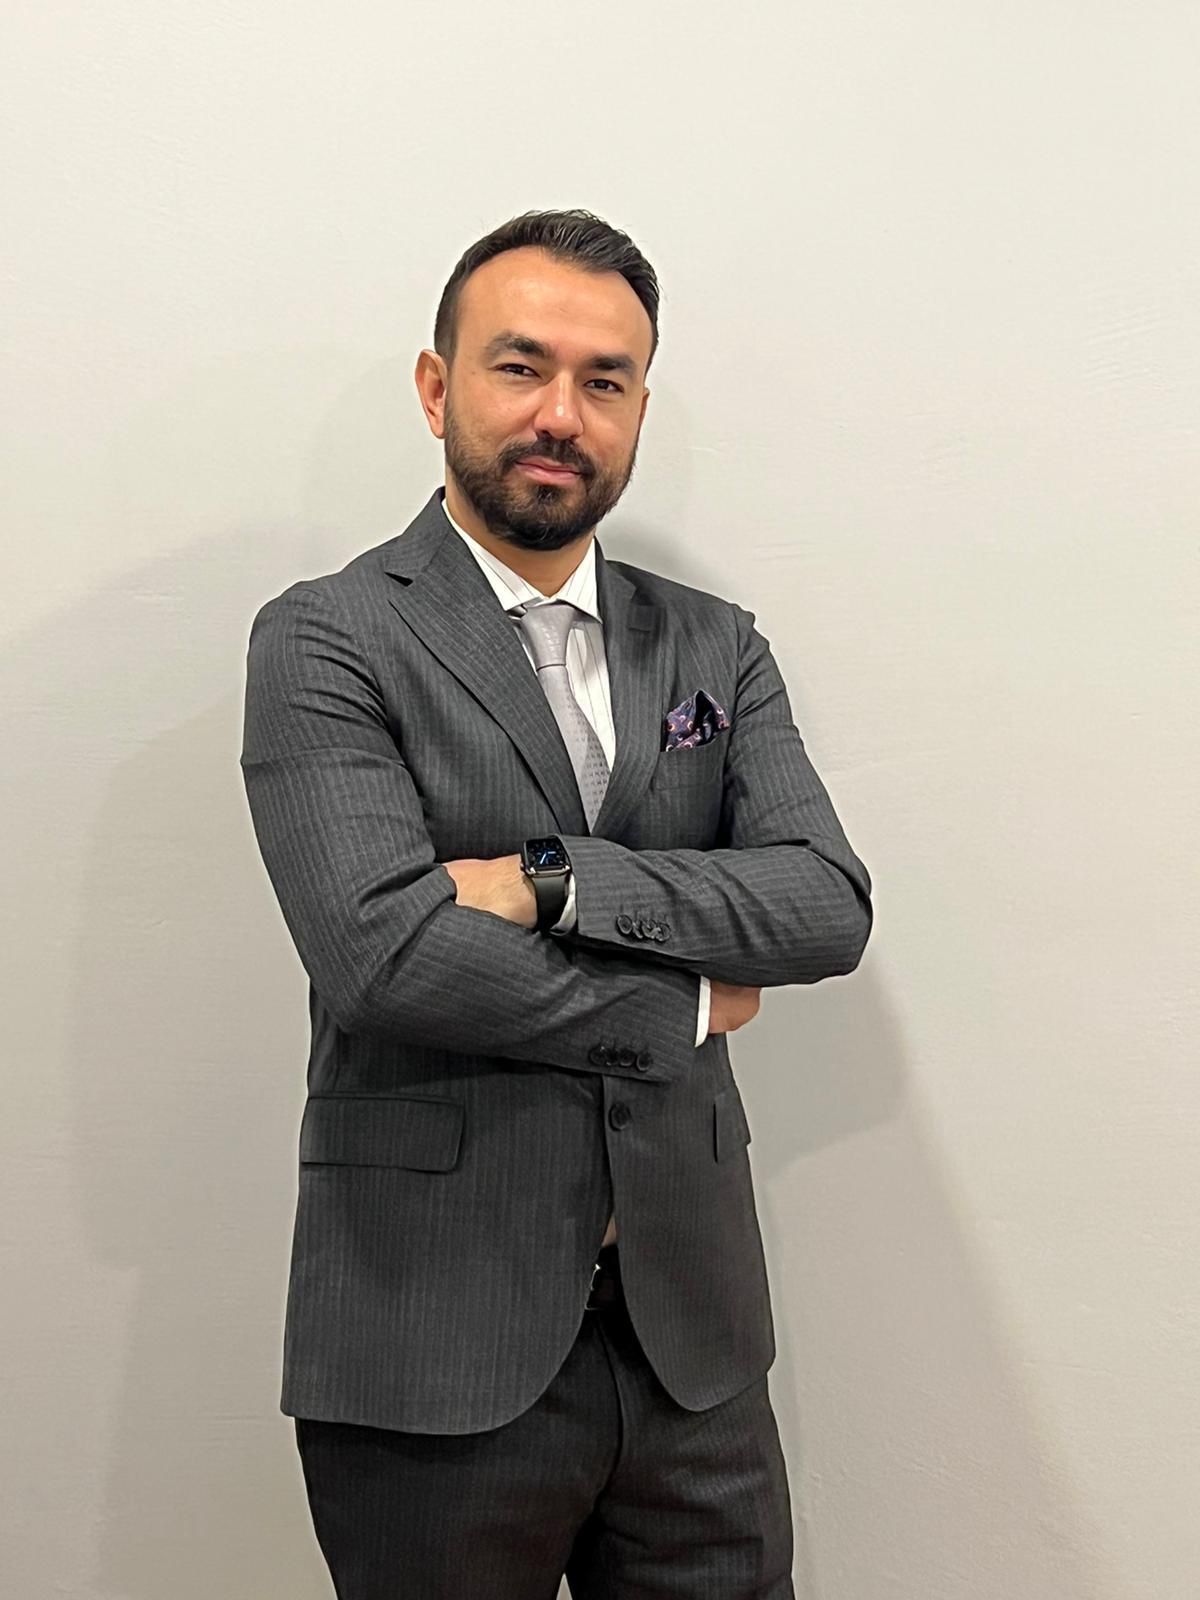
Berkin Sarı
COO
Operasyon & Müşteri Yönetimi